A kriptovaluta veszteség elszámolása Magyarországon adókiegyenlítéssel történik: a bevallott, még fel nem használt veszteség 15%-a levonható a kriptóadóból, legfeljebb a tárgyév és az előző két év kriptóadójából még nem kompenzált összegig. A 2025-ös adóévtől bármely korábbi évben bevallott veszteség felhasználható, nem vész el két év után. Feltétel, hogy a veszteséget a keletkezése évében feltüntesse a bevallásban.
Mikor keletkezik kriptós veszteség – és miért máshogy, mint gondolná?
Ügyleti veszteség akkor keletkezik, ha egy adóévben a kriptoeszközzel kapcsolatos igazolt kiadások meghaladják az ugyanabban az évben szerzett bevételeket. Nem az számít, hogy egy adott token árfolyama esett-e: a magyar szabály éves pénzforgalmi összesítésre épül, nem tokenenkénti nyereség–veszteség számításra.
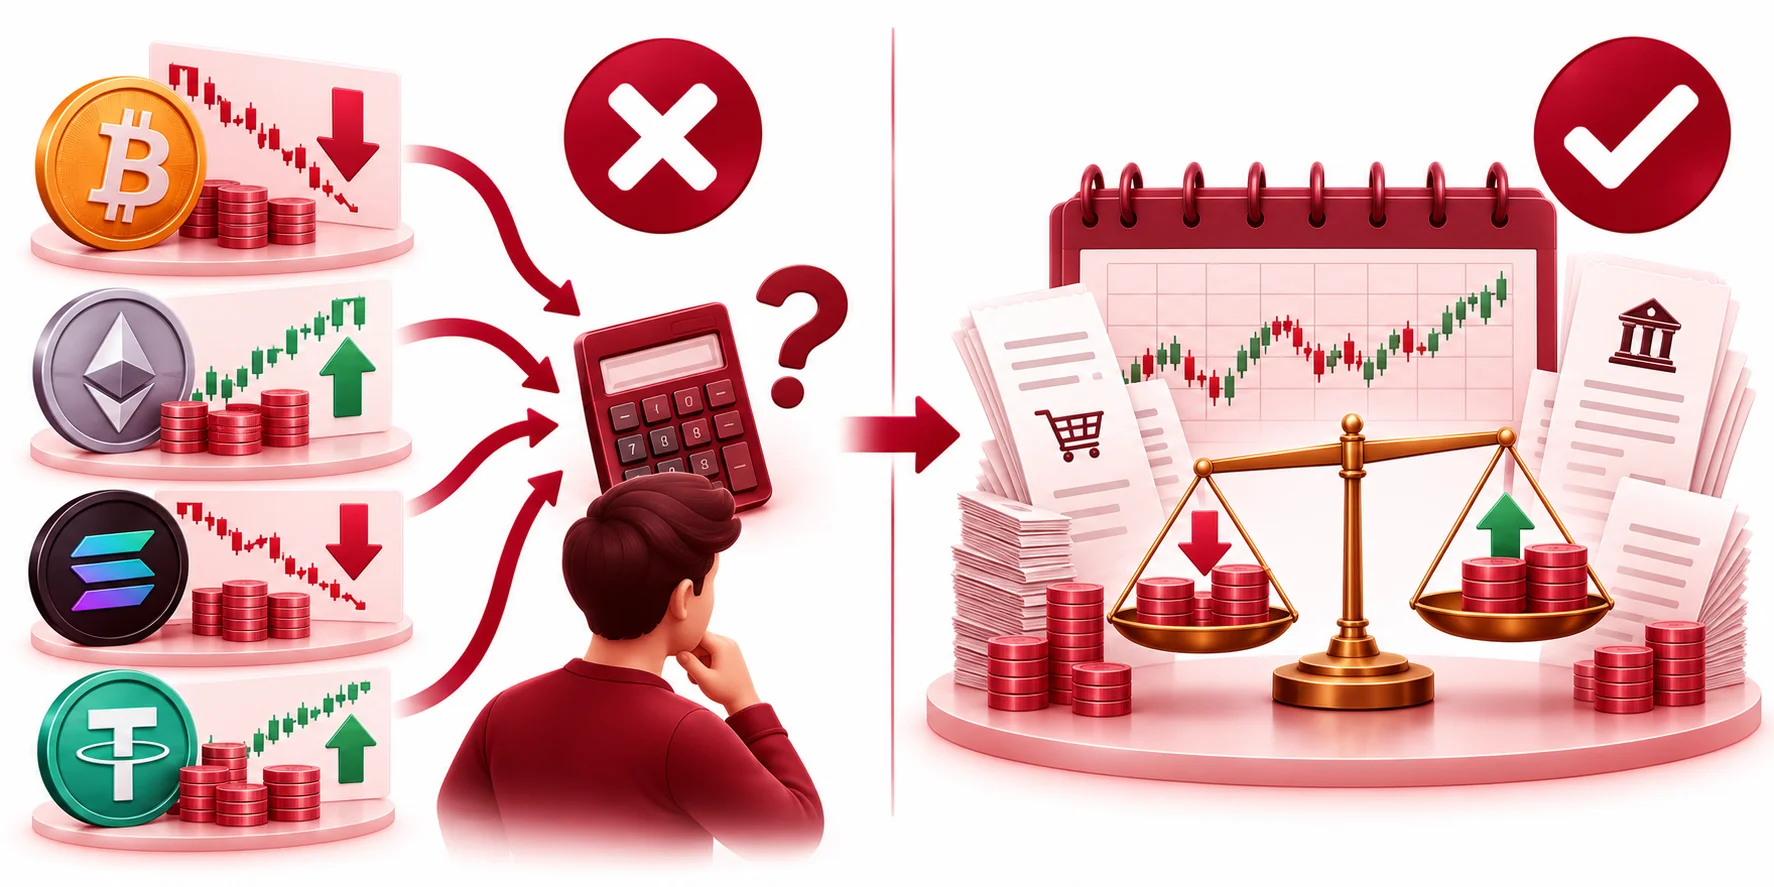
Ennek meglepő következménye van: ha egy évben csak vásárol, és semmit nem ad el, az adott évben papíron veszteséget mutat ki – akkor is, ha a portfóliója közben értéket nyert. Ezt a veszteséget kell bevallania ahhoz, hogy a vételár egy későbbi eladásnál „visszajöjjön”. Aki a vásárlás évében nem tölti ki a bevallás 164. sorának „a” oszlopát, az később a teljes eladási árat kénytelen jövedelemként kezelni.
| Helyzet | Éves eredmény | Teendő |
|---|---|---|
| Csak vásárolt, nem adott el | Veszteség (a vételár összege) | Bevallani az „a” oszlopban |
| Drágábban vett, olcsóbban adott el ugyanabban az évben | Veszteség | Bevallani |
| Árfolyameséssel tartja, nem adott el | Nincs újabb veszteség | A nem realizált esés nem számít |
| Csődbe ment tőzsdén ragadt kriptó | Külön vizsgálandó | Adótanácsadói vélemény szükséges |
| Kripto–kripto cserén „vesztett” | Nincs külön veszteség | Csak a fiat-oldal számít |
Mely kiadások növelik a veszteséget?
A veszteség összegét ugyanazok a tételek alakítják, mint a nyereséget: az adóévben kifizetett vételárak, díjak, jutalékok, a bányászat igazolt költségei. Csak igazolt összeg vehető figyelembe – a veszteség tehát nem lehet nagyobb annál, amit bizonylattal alá tud támasztani. A részletes tétellistát és a dokumentumokat a kriptovaluta bevallásáról szóló útmutatóban soroljuk fel; itt azt mutatjuk meg, hogyan hat egy-egy kiadás a többéves egyenlegre.
| Kiadás 2025-ben | Összeg (Ft) | 2025-ös veszteség nő | Később levonható adó (15%) |
|---|---|---|---|
| BTC vásárlás | 1 500 000 | 1 500 000 | 225 000 |
| Kereskedési díjak | 18 000 | 18 000 | 2 700 |
| Igazolt hálózati díjak | 6 400 | 6 400 | 960 |
| Igazolás nélküli „becsült” díj | 20 000 | 0 | 0 |
A „később levonható adó” csak akkor érvényesül, ha a későbbi években lesz elég kriptóadó, amellyel szemben az adókiegyenlítés elszámolható.
Elszámolás csak a hatályos szabály szerint: így működik az adókiegyenlítés
Az adókiegyenlítés nem a jövedelmet, hanem az adót csökkenti. Minden évben két számot kell összevetni, és a kisebbik érvényesíthető:
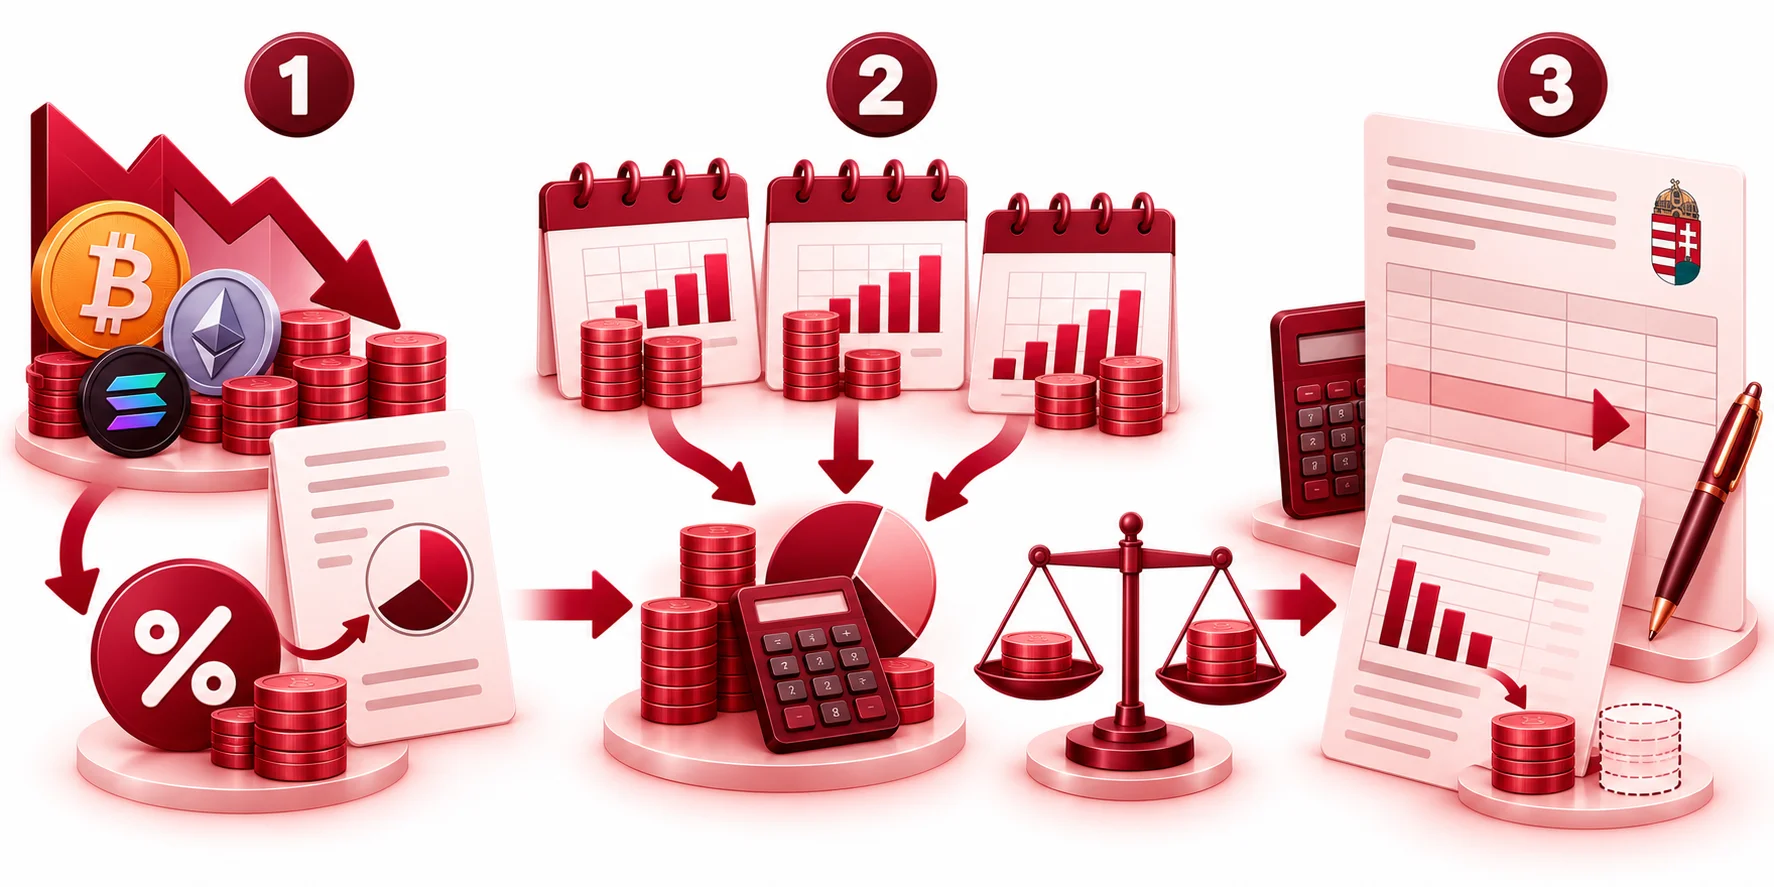
- A veszteség adótartalma: az idei és a korábbi években bevallott, még fel nem használt veszteség 15%-a.
- Az adókeret: a tárgyév és az előző két év kriptóadójának összege, csökkentve az ugyanebben az időszakban már igénybe vett adókiegyenlítéssel.
- Elszámolás: a kettő közül a kisebbet a 2025-ös nyomtatványon a 06-os lap 209. sorában tünteti fel, a felhasznált veszteség pedig csökkenti a továbbvihető egyenleget.
Mivel a keret az előző két év adóját is tartalmazza, egy veszteséges év a korábban megfizetett kriptóadóval szemben is érvényesíthető. A NAV-tájékoztató szerint az adókiegyenlítés összege befizetett adóként vehető figyelembe; hogy ez a bevallás összesítésében Önnél visszatérítést vagy más fizetendő adóval szembeni beszámítást jelent-e, azt a 25SZJA-C lap mutatja meg.
| Időszak | Felhasználható veszteség | Forrás |
|---|---|---|
| 2022–2024. adóév | Az adóév és az előző két év bevallott vesztesége | Szja tv. 67/C. §, NAV |
| 2025. adóévtől | Bármely korábbi évben bevallott, még el nem számolt veszteség | 2025 őszi adócsomag (KPMG, Portfolio) |
Korlátok, amelyeket a szabály nem old fel
- Be nem vallott veszteség: ha a veszteséges évről nem adott be bevallást vagy üresen hagyta a sort, a veszteség nem szerepel a nyilvántartásban. Utólagos pótlása önellenőrzéssel lehetséges lehet – ezt egyeztesse szakemberrel.
- Más jövedelemfajta: a kriptós veszteség nem csökkenti a munkabér, a vállalkozói jövedelem vagy a tőkepiaci ügyletek adóját.
- Keret nélkül nincs levonás: ha sem idén, sem az előző két évben nem volt kriptóadója, a veszteség az adott évben nem hasznosul, csak továbbvihető.
- Nyilvántartás: a 2025-ös változás óta a fennmaradó, fel nem használt veszteségről átlátható nyilvántartást kell vezetni.
Három forgatókönyv többéves táblázatban
A táblázatok demóadatokkal, a 2025-től érvényes szabály szerint számolnak. Minden összeg forintban értendő.
A) Vásárlás az egyik évben, eladás a következőben
| Év | Eredmény | Adó (15%) | Keret | Adókiegyenlítés | Fizetendő | Maradék veszteség |
|---|---|---|---|---|---|---|
| 2025 | −2 000 000 | 0 | 0 | 0 | 0 | 2 000 000 |
| 2026 | +2 590 000 | 388 500 | 388 500 | 300 000 | 88 500 | 0 |
2026-ban 10 000 Ft eladási díjjal. A fizetendő 88 500 Ft pontosan a valódi, 590 000 Ft-os nyereség 15%-a. Ha a 2025-ös veszteség nincs bevallva, 2026-ban 388 500 Ft-ot kellene fizetni.
B) Nyereséges év után veszteséges év
| Év | Eredmény | Adó (15%) | Keret | Adókiegyenlítés | Nettó adó | Maradék veszteség |
|---|---|---|---|---|---|---|
| 2025 | +1 000 000 | 150 000 | 150 000 | 0 | 150 000 | 0 |
| 2026 | −600 000 | 0 | 150 000 | 90 000 | −90 000 | 0 |
| 2027 | +400 000 | 60 000 | 120 000 | 0 | 60 000 | 0 |
2026-ban a keret a 2025-ös 150 000 Ft-os adóból adódik, így a veszteség 90 000 Ft-os adótartalma a korábban megfizetett adóval szemben érvényesül (a negatív nettó adó ezt jelzi). A 2027-es keret: 150 000 + 0 + 60 000 − 90 000 = 120 000 Ft, de nincs már felhasználható veszteség.
C) Elmaradt veszteségbevallás
| Változat | 2026-os adó | Adókiegyenlítés | Fizetendő 2026 | Különbség |
|---|---|---|---|---|
| 2025-ös veszteség bevallva | 150 000 | 120 000 | 30 000 | – |
| 2025-ös veszteség nincs bevallva | 150 000 | 0 | 150 000 | +120 000 |
Egyetlen kitöltetlen sor 120 000 Ft többletadót jelent ebben a demóban.
Kontrollpélda: ellenőrizze az eredményt a saját adataival
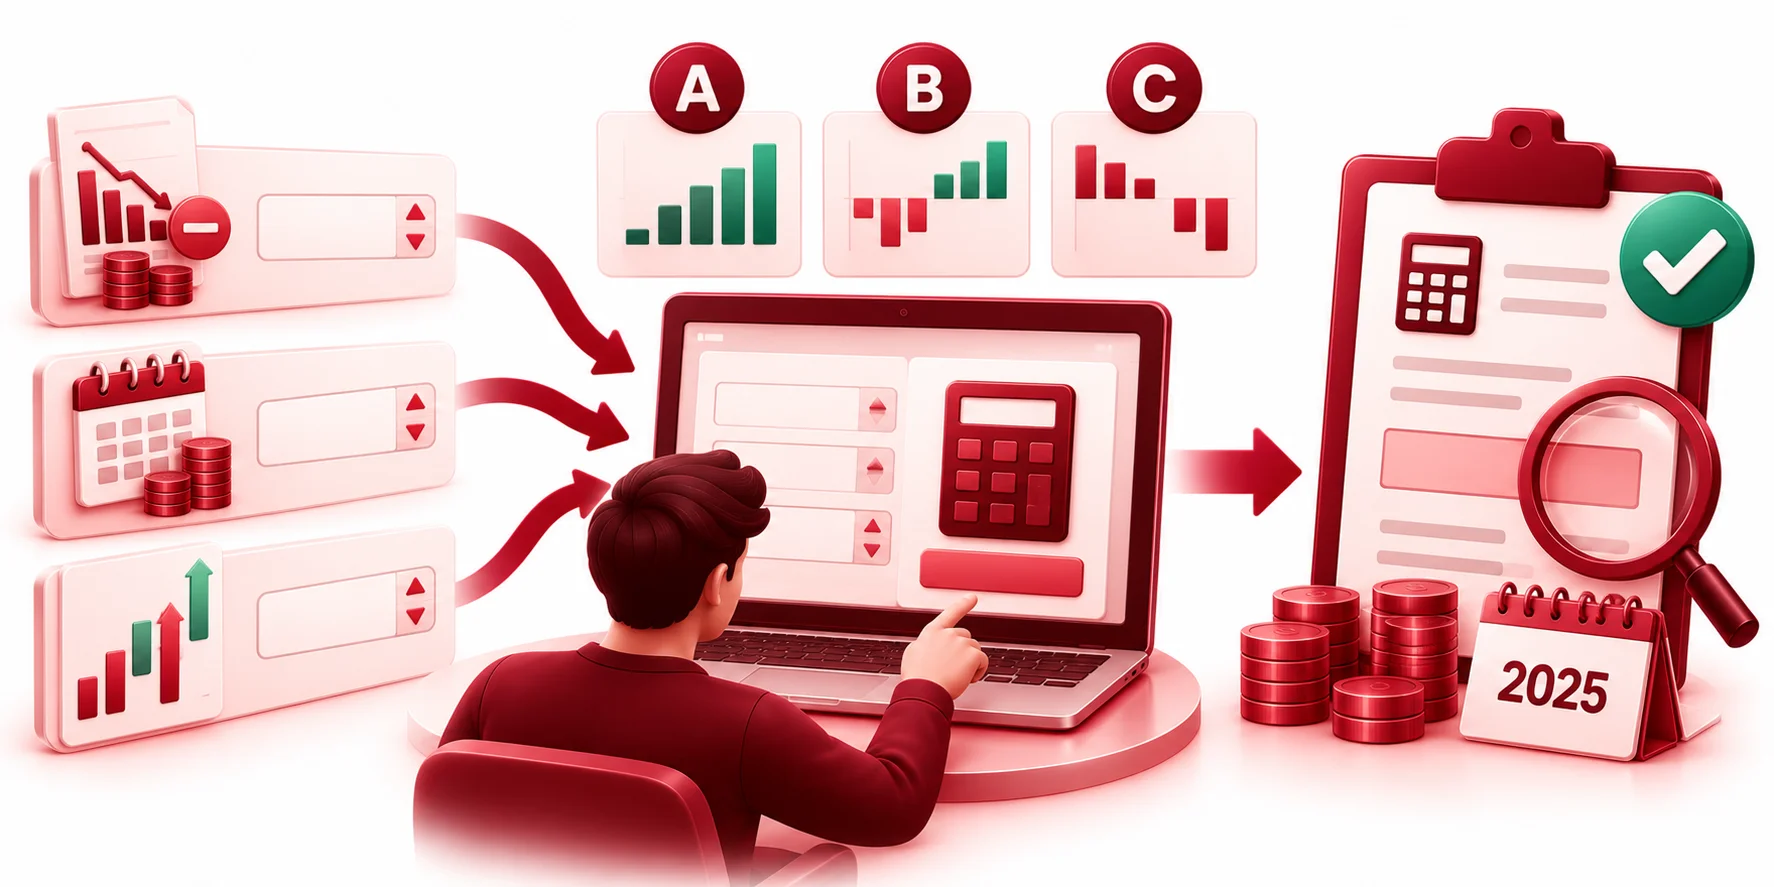
Az alábbi szimulátor ugyanazzal a logikával számol, mint a fenti táblázatok. Írja be a 2025 előtt bevallott, még fel nem használt veszteséget, a 2023–2024-es kriptóadót, majd az évenkénti eredményt (veszteségnél negatív előjellel). Ha az A, B vagy C forgatókönyv számait írja be, ugyanazokat az értékeket kell kapnia – ez a kontroll.
Többéves veszteség-szimulátor (2025–2028)
Előre kitöltve a B forgatókönyvvel. Feltételezi, hogy minden veszteséget bevallottak, és hogy a 2026.10.12-i szabályok később sem változnak; 2023–2024-ben igénybe vett adókiegyenlítéssel nem számol.
Így ellenőrizze a saját számait
- Kigyűjtöttem minden évről a 164. sor „a” és „e” oszlopának bevallott értékét.
- Kigyűjtöttem a 06-os lapon (vagy a korábbi évek megfelelő lapján) igénybe vett adókiegyenlítést.
- A fennmaradó veszteséget évenként, külön táblázatban vezetem.
- A szimulátor eredményét összevetettem a saját táblázatommal.
- Ha egy veszteséges év bevallása hiányzik, szakemberrel egyeztetem az önellenőrzést.
Idei adó becslése a veszteséggel együtt
A főoldali kalkulátor egyetlen évre számolja ki a 15%-os adót és az adókiegyenlítést.
Ha a veszteség több tőzsdéről, sok tranzakcióból áll össze, kézzel nehéz pontosan követni. A kripto adó kalkulátor programokat bemutató oldalon egy CSV-tesztet talál, amellyel kiderítheti, egy szoftver képes-e a magyar éves bevétel–kiadás összesítést előállítani.
Gyakori kérdések a kriptós veszteségről
Levonhatom a kriptós veszteséget a fizetésem adójából?
Nem. Az adókiegyenlítés kizárólag a kriptoeszközből származó jövedelem adójával szemben érvényesíthető, más jövedelemfajtákkal nem vezethető össze.
Elvész a 2022-es vagy 2023-as veszteségem?
A 2025-ös adóévtől a bármely korábbi évben bevallott, még el nem számolt veszteség felhasználható. Feltétel, hogy a veszteség az adott évi bevallásban szerepeljen.
Számít veszteségnek, ha a kriptóm értéke csökkent, de nem adtam el?
A nem realizált árfolyamesés önmagában nem. Veszteséget az okoz, ha egy évben a kiadásai (például vételárak) meghaladják a bevételeit.
Mit tegyek, ha egy veszteséges évet nem vallottam be?
Az önellenőrzés lehetőségét és következményeit adótanácsadóval érdemes átnézni, mert a veszteség csak bevallás alapján vehető figyelembe.